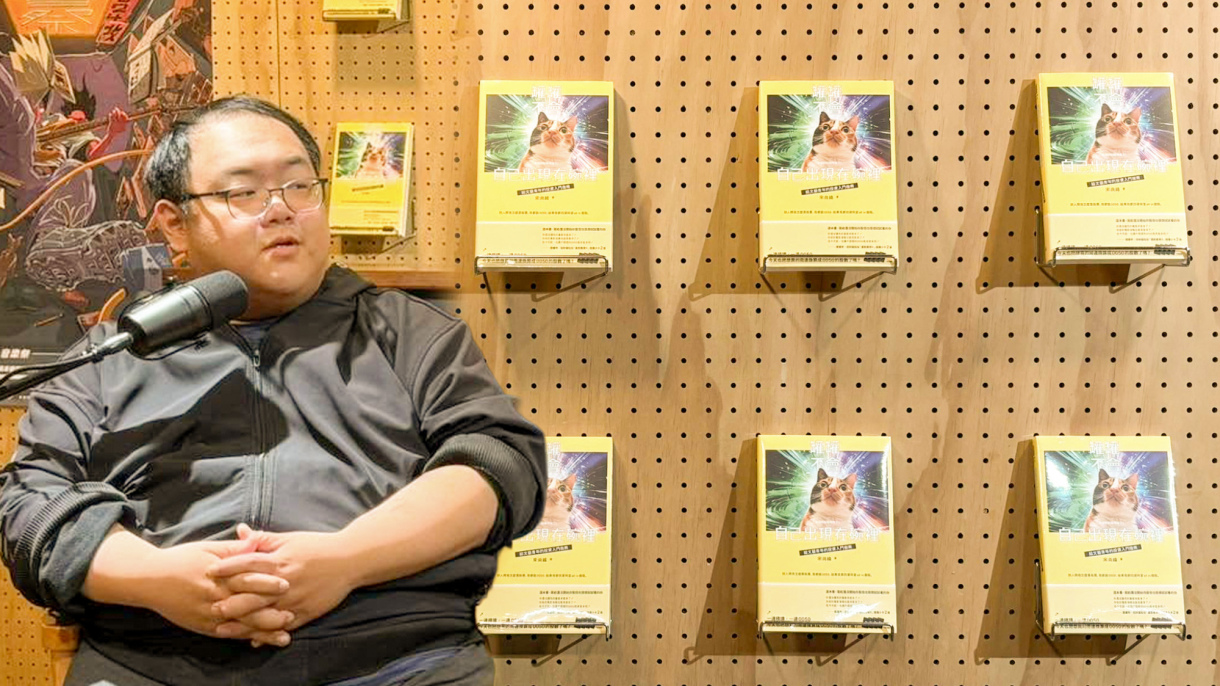
➤我們到底要去哪裡生出第一桶金?
宋尚緯曾分享自己買進100張009816的紀錄,以每股16元計算,單次投入就是160萬。看到這種數字,一般受薪階級難免會想:我們連每個月存錢都很辛苦了,到底要怎麼走到這一步?投資理財的討論,是不是經常忽略了每個人的起跑點其實不一樣?
因為蔡英文前總統的德政,民國109年開始實施盤中零股買賣,如果你覺得沒辦法買1張,那就10股、10股的買,10股買不起就買1股。我其實很難去想像受薪階級是如何思考的,因為我從小就沒有當過傳統的受薪階級。如果大家有長期追蹤我,可能會知道我小學三年級就會在清晨拎著水果,去國中操場賣給晨運的阿公、阿媽。我沒寫過的是,大家都以為那是片段的生活,但我家那個時候的狀況是這樣的,除了上課外,我清晨賣水果,下午再跟我爸出門賣各種東西,像是鞋油、皮帶、皮鞋、枝仔冰、土窯雞,什麼吃吃喝喝的我都賣過。
所以你要問我如何才能走到這一步?我只能老實地跟你說,我沒有想過自己會走到這一步。
人在貧窮,或者說人在痛苦的時候,視野會變得很狹隘。
我不是說窮人沒有遠見,也不是說窮人不懂得規劃,而是當你每天光是應付眼前的生活,就已經耗盡所有力氣,你根本沒有多餘的精神去思考那些很遙遠的事情。當時的我沒有辦法去思考太遠的事情。真的,我真的沒辦法思考一週以後的事情。有的時候,我甚至連思考當下的事情都很吃力。這就是大多數人的生活。
我最窮的時候,想的就是只要這件事能讓我多賺10塊錢就做,只要能多買1顆茶葉蛋就好。
你跟那個時候的我談什麼複利、資產配置、長期投資,我可能根本沒有辦法理解那些事情和我的生活有什麼關係。不是因為那些知識不重要,而是因為對當時的我來說,一週以後的生活都還模糊不清,十年以後的財富又有什麼意義?我是到了後來,逐漸有餘裕後,才重新整理過去的自己。才會想說:啊,如果我那個時候有規劃的話,是不是面對後來發生的事情會變得比較輕鬆?啊,那時候如果我這樣做的話,日子會不會過得比較好?
但這些都是後來才有能力思考的事情。
所以我很認同,每個人的起跑點都不一樣。差別不只是你出生的時候有多少錢,還包括你有沒有足夠的時間、精神,甚至有沒有犯錯的餘裕。對某些人來說,投資失敗只是資產縮水;但對另外一些人來說,一次失敗可能就意味著下個月的房租沒有著落。
我覺得,成功的人很容易在回顧過去的時候,把自己的人生整理成一條看起來非常合理的路線,彷彿每個選擇都有遠見,每一次堅持都有意義。
可是人生不是這樣的。至少我的人生不是。
我覺得現在絕大多數人的處境,都比當初的我要來得好,只要開始整理自己所擁有的,甚至還不用到理財的程度,你只要開始整理自己的人生,生活就會好一點。
如果你在那之外,還有那麼一點餘裕,哪怕真的只有一點點,你就可以試著想想你想為未來的自己留下什麼。不需要一次買100張,甚至不用1張,你也不需要拿別人的資產規模當作自己的目標,那很累,比得完嗎?
我不會說什麼每天省一杯咖啡、定期定額多少錢,十年後你就能擁有多少財富。因為不是每個人都有咖啡可以省,也不是每個人都願意省,更不是每個人每個月都有2000塊可以用在投資上。甚至我們可以看到網路上一些網紅會建議你借錢投資、借錢買股,或者對你說:「如果沒有XXXXXX元,那你不要買股,反正賺沒多少。」這種時候我只會想:你久留美???
我覺得第一桶金最重要的意義,未必是那個數字,而是你終於不必把今天賺到的每一塊錢,都拿去解決今天的問題。人生終於有一點能力,可以開始想明天以後的事情了。而對曾經連一週以後的事都不敢想的人來說,能夠開始思考未來,本身就是一件非常奢侈、也非常珍貴的事情。
➤如果我不想去台積電,還有辦法好好生活、累積資產嗎?
大家都說要投資自己,但如果我想做出版社、想在獨立書店工作,薪水天花板可能就是45000,甚至連5萬元都很難達到,那該怎麼辦?難道所有人都要往高薪產業走,才有資格談投資理財?對收入有限的人來說,增加收入、控制支出和開始投資,究竟該怎麼排序?
我覺得大家有一個誤區,但這個誤區小時候的我也有,就是投資理財是有錢的人才能做的。
我覺得這有點像武術。
我們現在看到學武術的人,可能會想到那些天資聰穎、體格強健的人,覺得他們本來就比較適合學這些東西。但我以前不知道在哪裡看過一個關於武術的說法,說武術有一個很重要的意義,是讓原本處於弱勢的人,能夠透過技術與方法,去抵抗原本比自己強大的人。
我覺得投資理財也是這種概念,不然沒道理有錢人才需要理財,而貧窮的人卻能說「唉呀,我沒有財可以理啦」,就爛在那邊一坨。當然,有錢人在投資上具有非常明顯的優勢。這件事情沒什麼好否認的。一個人有1000萬,就算一年只賺3%,也有30萬;但是一個人只有1萬元,即使一年賺了10%,也只有1000塊,這是一個非常殘酷的事實。
但是我們不能因為有錢人在資本市場上更有優勢,就反過來認為,沒有錢的人根本不需要學習投資理財。這道理在哪?如果你身體本來就比別人弱小,難道你就更不需要學習如何保護自己嗎?
我覺得愈是資源有限的人,就愈有必要理解金錢運作的方式。大家要了解一件事情,雖然我們都習慣把投資理財寫在一起,但在學習方面,我覺得應該是先理財,然後再來研究投資。投資的範圍很廣,包含從你如何安排收入、控制風險、如何避免不必要的負債,再到如何讓自己辛苦賺來的錢,不至於因為一次意外就全部消失。
所以回到這題,如果你不想去台積電,難道就沒有辦法好好生活嗎?
我覺得這個問題本身就很值得討論。
為什麼大家會覺得,只有進入高薪產業,才有資格好好生活?為什麼一個人選擇出版社、獨立書店,或者其他自己喜歡的工作,就好像必須接受自己注定沒有辦法累積資產?我當然知道收入的差異是真實存在的。你一個月賺45000,跟一個月賺15萬,能夠累積資產的速度完全不同。
我不會告訴你,只要懂得投資,這個差距就能被彌補,因為這不是真的。可是我也不覺得,因為我們沒有辦法消除這個差距,就應該放棄理解金錢。
如果說,高薪是一種優勢,那麼理財知識至少是一種我們可以透過學習取得的能力。它不一定能夠幫助你戰勝那些資源遠比你豐富的人,但至少有機會讓你在有限的條件之下,保護自己已經擁有的東西,並且慢慢增加自己的選擇。這才是投資理財對一般人真正重要的地方。
我們學習武術,不是因為相信自己有一天一定能打敗世界上最強壯的人;我們學習理財,也不是因為相信自己有一天一定能成為世界上最有錢的人。而是當我們面對一個力量遠比自己強大的世界時,至少不必完全赤手空拳。
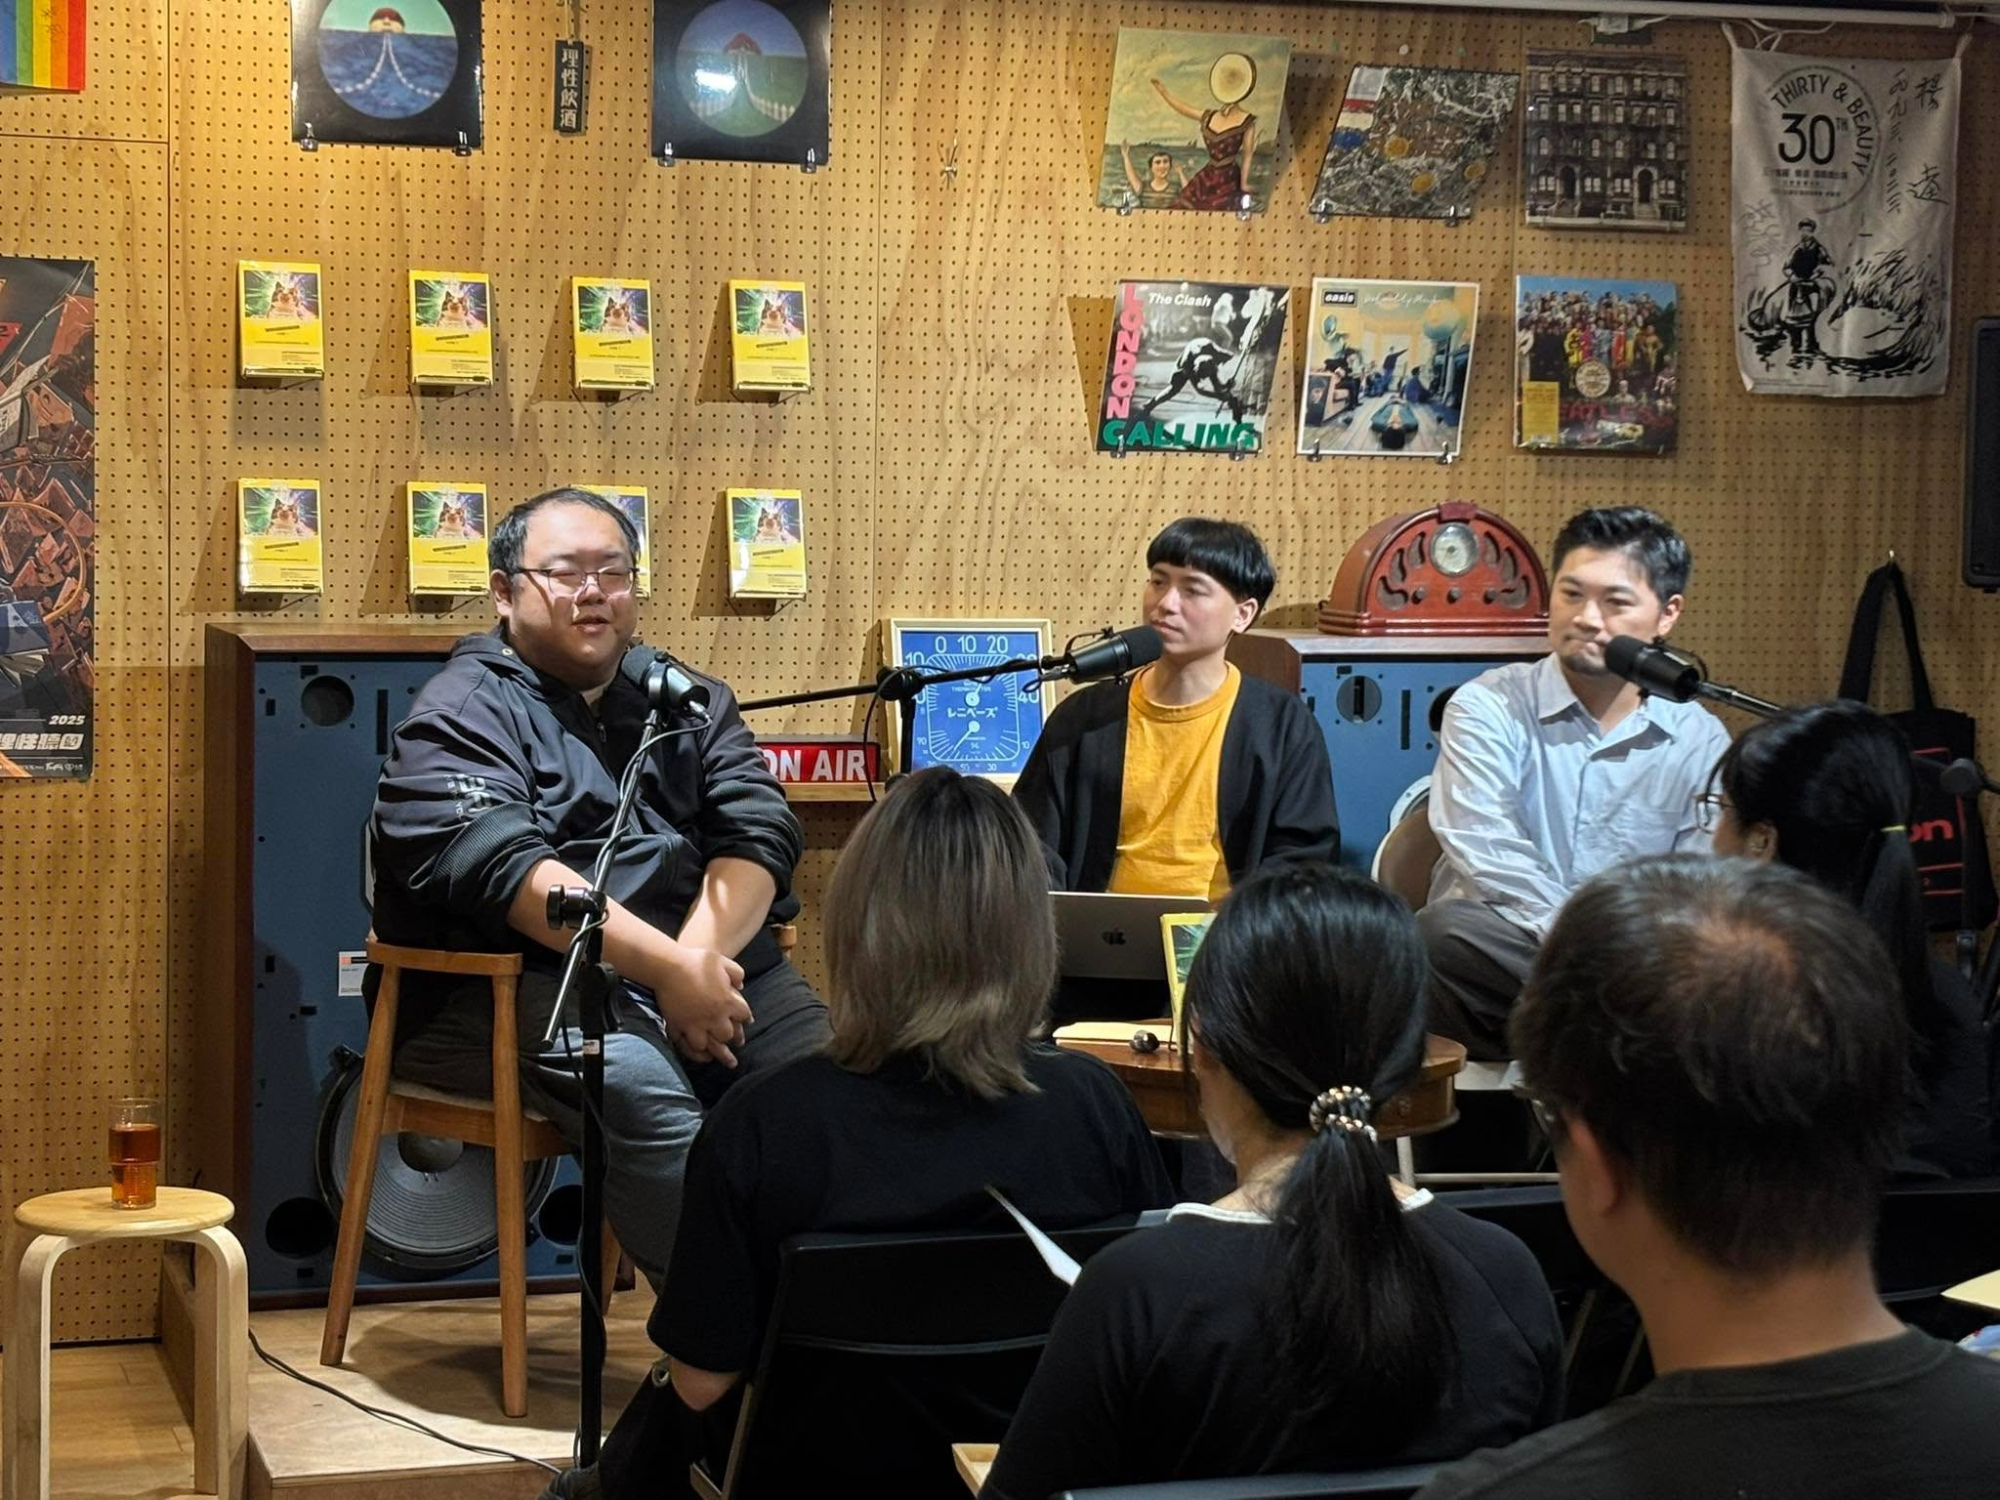
➤投資資訊已經多到看不完了,為什麼我們還需要一本書?
網路上有上百集Podcast和YouTube都在教大家投資,甲說all in買進、乙說崩盤在即,雜訊那麼多,讀者應該如何建立自己的判斷力?看宋尚緯的臉書就夠了嗎?你又如何看待財經KOL在投資知識傳播中的角色?
如果你問我們為什麼還需要一本書,我會跟你說確實不需要。我一直覺得這世界上書太多了,我寫的未必有人家寫得好,我的內容也必然不會比別人的觀點來得新穎。這世界上的知識垃圾太多了,我也不敢保證自己的書對他人不是一種知識的垃圾。
我個人覺得,短線進出多少都有一些賭博的成分在。當然,我不是說所有短線交易都是賭博,也不是說沒有人能夠透過短線交易獲利。但我覺得,一般人很容易高估自己對市場的理解程度。
現在的投資資訊是真的很多,而且我覺得有些東西就是拿過往的舊知識包裝成新穎的觀點出來繼續拐騙大家。打開YouTube,你會看到有人說再不買就來不及了;滑個社群媒體,一大堆人在那邊說要崩盤了。早上有人看多,下午有人看空,然後到晚上,所有人都能總結出一套看起來很有道理的解釋。這就跟我的現場演說一樣,因為我的口條很差,有時講得就像一坨在那邊,但大家看我書面回答都會覺得:嗯,宋尚緯說得真好,真有道理。所以你看,文字這個東西多可怕。同樣一個人、同樣一套想法,只是換了一種表達方式,就可能讓你覺得他的論述突然變得很有深度。
但話說得有道理,並不代表說的事情是對的。我覺得無論是書、投資KOL,還是Podcast,大家在做的其實是同一件事,也就是傳遞知識。有些人善於把很複雜的事情講得簡單,有些人則擅長把明明很簡單的事情講得非常複雜,讓你覺得他好像懂得很多。我覺得判斷一項知識的真偽,有時需要靠自己去實踐,甚至付出代價以後,才能慢慢理解其中的問題。但投資這種事情,自己去實踐有的時候就是,你知道的,一失足成千古恨。
你可能使用一個很糟糕的方法,但因為運氣很好,結果連續賺了好幾次錢,於是開始相信自己掌握了某種市場規律。反過來說,你也可能做了合理的分析,卻因為市場出現預期之外的變化而虧損——就跟久留美一樣。
所以我們不能單純透過賺錢或賠錢,判斷一個人的投資觀念究竟正不正確。
我覺得這是面對投資資訊時,很重要的一個問題。
我們很容易因為一個人講話有自信、文字寫得漂亮、過去曾經預測正確,就認為他現在說的事情也值得相信。可是我們經常能看到市場上說話說得漂亮的,都是大說謊家。我們要知道,他可能知道一些你不知道的事情,也可能只是比你更擅長說服別人。更麻煩的是,他的利益與你的不一定一致。
初入金融市場的新手常常會聽到一句話:你想要他的配息,他想要的是你的本金。這句話當然不能套用在所有金融商品或所有從業人員身上,但它提醒我們一件很重要的事情:當一個人告訴你某項投資有多麼值得買進時,你除了思考自己可能賺多少錢,也應該想想,他希望你買進的理由究竟是什麼。他是單純分享資訊?還是有收取廣告費、推薦佣金?他自己持有多少?他賺錢的方式和你一樣嗎?如果這筆投資最後失敗了,誰需要承擔損失?
所以如果問我,讀者應該如何建立自己的判斷力?我覺得最重要的,不是找到一個不會說錯話的人,而是慢慢培養一種能力——當有人告訴你一件事情,你能夠試著理解他的理由、檢查他提出的證據,甚至要有能力懷疑他的結論。
包括我寫的書也是一樣。如果一本書讀到最後只能讓讀者更相信作者,而不能讓讀者更有能力做出判斷,那麼我覺得這本書可能只是讓人換了一個對象依賴而已。
➤你怎麼看「精緻窮」?我們花錢買喜歡的生活,到底算不算浪費?
當大家開始談存錢、投資和累積資產,很多日常消費就容易被貼上「精緻窮」的標籤。但對有些人來說,買書、看展、旅行,甚至在自己喜歡的地方工作,都是生活裡很重要的事情。我們要如何區分什麼是自己真正重視的花費,什麼只是被消費文化推著走的慾望?
每個人有每個人的活法,我對能平衡自己生活所需跟購買情感所需且能自給自足,不會去影響到其他人的生活沒有任何意見。這點我是真的沒有什麼意見,搞不好我看人家這樣可憐,人家看我這樣每天工作才可憐。我工作最操的時候是凌晨五點出門,一家一戶慢慢拜訪,還去一些協會、工會拜訪人家交際搏軟,最忙的那段時間從凌晨五點出門,到晚上十二點回家,稍微休息一下洗個澡睡覺隔天五點多繼續出門。我自己都覺得這種生活很可憐,我怎麼有資格去說別人。
他覺得看書看展旅行在自己喜歡的地方工作很重要,那就重要啊。我不是因為喜歡工作才做的,我只是因為有家累,而且是很龐大的家累才不得不做把自己逼到底。
我不會嚴格區分重要、重視的花費以及消費文化推著走的慾望花費,因為對我來說,沒有消費的慾望我就不想工作,我不想工作的時間久了,我生活重要的事物會漸漸分崩離析。
我覺得這些事情對每個人的意義本來就不一樣。
你可能覺得花2000塊錢買書很值得,但有人就是覺得花2000塊錢吃一頓飯比較值得。有人喜歡旅行,有人喜歡收藏,有人喜歡買漂亮的衣服,也有人看著自己的存款數字慢慢增加,就覺得非常開心。
難道我們真的需要替這些事情排出一個高低貴賤嗎?
如果一個人為了未來可以過得更好,卻要求現在的自己不能做任何喜歡的事情,那我們是不是也應該問問,這樣的未來究竟是為了什麼?當然,我不是說你可以完全不考慮自己的經濟能力,想買什麼就買什麼。如果今天的消費會讓你明天付不出房租,會讓你不斷借錢,甚至必須由其他人替你承擔後果,那就已經不是單純的生活品味問題了。
但是只要一個人能夠負擔自己的選擇,也願意承擔選擇帶來的結果,我覺得他就有權利決定,什麼樣的生活對自己來說才是值得的。而且我一直覺得,理財不是為了讓我們成為一個完全沒有慾望的人。理財應該是讓我們更有能力選擇,哪些慾望值得滿足、哪些事情值得等待,又有哪些東西其實根本不需要。我不想用自己的生活方式去要求別人,也不希望別人拿他的生活標準來決定我應該怎麼活。因為我們努力賺錢,最後不就是希望自己有一天能夠比較自由選擇,究竟想把人生過成什麼樣子嗎?
真的到老了有錢了才決定自己要什麼生活?搞不好那時候一切都來不及了。
|
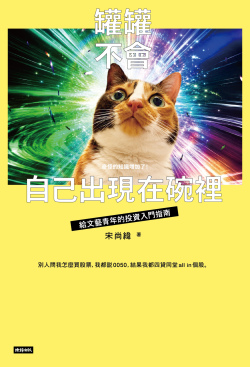
罐罐不會自己出現在碗裡——給文藝青年的投資入門指南 |
| 作者簡介:宋尚緯 著有詩集《輪迴手札》、《共生》、《鎮痛》、《比海還深的地方》、《好人》與《無蜜的蜂群》;散文集《孤島通信》、《再也沒有蒜苗佐烏魚子了》、《我真的不知道自己怎麼會變擲筊怪的》、《我還在這裡》。 |